","ad_server":"Ad Server Troop","denominacion":"Jefatura (mayo 2026)","banners_id":"123","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"200","ancho":"995","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.alertadigital.ar/s4/2026/06/13/alertadigital/files/10/1025/d0d3d044a4d837a6dc16a37424a78c6d8bd6aa50162ebeffc7294b652bc3ea4f.gif","image_mobile":null,"url":"https://cumbredash-191405122564.us-central1.run.app/c/5HkGgWju","url_mobile":"https://cumbredash-191405122564.us-central1.run.app/c/5HkGgWju","target":"_blank","target_mobile":"_blank"}])
ECONOMÍA
El gobierno reaccionó a la suba del dólar y la baja del consumo: qué medidas anunciará hoy
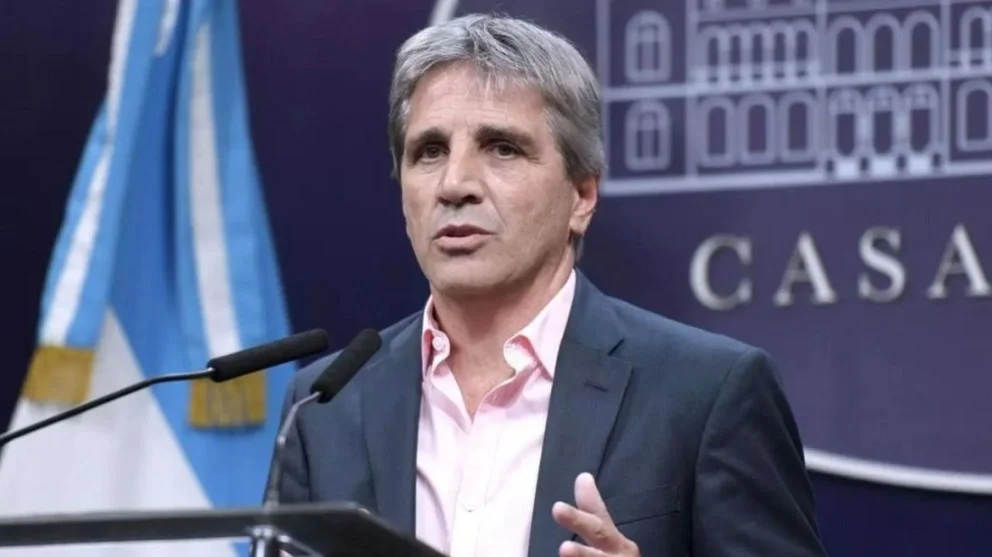
Con el dólar otra vez en el centro de la escena económica y el consumo interno sin lograr despegar, el Gobierno nacional busca mostrar gestos concretos hacia dos frentes sensibles: el bolsillo de las familias y el financiamiento de las empresas. El ministro de Economía, Luis Caputo, confirmó que este miércoles a las 10 dará a conocer la letra chica de un nuevo esquema de créditos hipotecarios, apenas días después de flexibilizar el acceso al crédito en dólares para compañías que no generan divisas.
El contexto: dólar en alza y consumo que no repunta
El anuncio llega en un momento en que el tipo de cambio volvió a acelerar. Según el último Relevamiento de Expectativas de Mercado (REM) del Banco Central, los analistas privados proyectan que el dólar mayorista cierre 2026 por encima de los $1.650, con subas moderadas pero sostenidas mes a mes. En paralelo, el mercado corrigió a la baja sus expectativas de crecimiento del PBI para el año.
A la par de la presión cambiaria, el consumo continúa mostrando señales de debilidad. Según datos de la Confederación Argentina de la Mediana Empresa (CAME), las ventas minoristas pyme cayeron 3,8% interanual en julio y acumulan una contracción del 2,7% en los primeros siete meses de 2026, una tendencia que —según la entidad— ya lleva 14 de los últimos 15 meses en baja interanual. El propio Día del Niño, tradicionalmente una de las fechas más fuertes del comercio, reflejó una caída del 2,5% frente al año anterior, con tickets promedio que apenas superaron la inflación.
Frente a este escenario, distintas voces oficiales —como el director del BICE, Felipe Núñez— salieron a explicar la suba del dólar como un fenómeno principalmente internacional, vinculado al fortalecimiento global de la moneda estadounidense frente a otras divisas emergentes, y remarcaron que el crédito volvería a expandirse a medida que la inflación siga desacelerando.
Qué anunciará Caputo: el FGS como motor del crédito hipotecario
De acuerdo al cronograma dispuesto por el Palacio de Hacienda, Caputo brindará en conferencia de prensa los detalles de un esquema que involucra al Fondo de Garantía de Sustentabilidad (FGS) de la Anses, con el objetivo de dar más previsibilidad al fondeo de los bancos y destrabar la oferta de créditos hipotecarios a largo plazo.
La propuesta apunta a resolver una limitación estructural del sistema financiero argentino: la falta de instrumentos de ahorro a largo plazo que respalden préstamos a plazos extensos. "El problema que enfrentan los bancos hoy es que las hipotecas son a muy largo plazo y el fondeo de ellos es a 30 días", explicó el ministro semanas atrás, al presentar el otro pilar de esta estrategia: la ampliación del universo de empresas que pueden acceder a crédito en moneda extranjera.
Por qué el FGS no comprará hipotecas directamente
Caputo aclaró que la idea de que el FGS compre hipotecas de personas —una propuesta que circuló en el pasado— quedó descartada. "El FGS no puede estar comprando hipotecas de personas. No es el trabajo del FGS", señaló. En su lugar, el equipo económico diseñó, junto al Ministerio de Capital Humano que conduce Sandra Pettovello, un mecanismo alternativo que ya fue presentado al sector bancario y que, según el funcionario, tuvo buena recepción: "Les ha encantado la idea".
Cómo funcionaría el nuevo esquema de licitaciones
El mecanismo se basa en que el propio FGS convoque a licitaciones de plazos fijos a largo plazo, un instrumento hoy casi inexistente en el mercado de capitales argentino. Los bancos podrían ofertar la tasa que están dispuestos a pagar según el plazo: por ejemplo, UVA + 3% a dos años o UVA + 4% a cinco años. En función de las tasas recibidas, el FGS decidirá si constituye depósitos a 2, 3, 5 o más años, generando así una fuente de fondeo de largo plazo que hoy no existe y que resulta clave para sostener una cartera de créditos hipotecarios.
El otro pilar: crédito en dólares para desarrolladores inmobiliarios
Este anuncio se enmarca en una medida previa que ya está vigente: la posibilidad de que los bancos destinen hasta el 15% de los depósitos en moneda extranjera a préstamos para empresas que no generan dólares, sin exigirles garantías en esa moneda. Caputo vinculó directamente esta flexibilización con el sector de la construcción y los desarrolladores inmobiliarios, uno de los principales demandantes de financiamiento en dólares. "Ellos tienen la tierra y dicen que, teniendo un 20% de capital, sumando otro 30%, avanzarían", explicó el ministro.
La lectura oficial es que ambas medidas se complementan: por el lado de la oferta, el crédito en dólares facilita que los desarrolladores inicien proyectos inmobiliarios; por el lado de la demanda, el esquema del FGS busca que las familias puedan acceder a hipotecas para comprar esas viviendas.
Qué es el FGS y por qué es clave en esta estrategia
El Fondo de Garantía de Sustentabilidad es uno de los pilares financieros del sistema previsional argentino. Se constituyó en 2007 como un patrimonio autónomo para respaldar las obligaciones del Estado con jubilados y pensionados, y también para impulsar proyectos que favorezcan el crecimiento económico del país. Su cartera incluye títulos públicos, acciones, plazos fijos, obligaciones negociables, fondos comunes de inversión y préstamos a provincias, una diversificación pensada para dar solidez frente a las fluctuaciones del mercado.
La apuesta oficial: reactivar consumo y construcción en simultáneo
Para el Gobierno, el anuncio del miércoles no es una medida aislada, sino parte de una estrategia más amplia para responder al combo de suba del dólar y freno del consumo que atraviesa la economía argentina. La lógica oficial es que, si el crédito hipotecario vuelve a fluir, se reactiva la construcción, se genera empleo y, en cadena, mejora el consumo interno en sectores asociados (materiales, equipamiento del hogar, servicios). Habrá que esperar a la conferencia de este miércoles para conocer los detalles finales: tasas de referencia, plazos mínimos y máximos, y el rol específico que tendrán los bancos en la implementación.