","ad_server":"Ad Server Troop","denominacion":"Jefatura (mayo 2026)","banners_id":"123","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"200","ancho":"995","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.alertadigital.ar/s4/2026/06/13/alertadigital/files/10/1025/d0d3d044a4d837a6dc16a37424a78c6d8bd6aa50162ebeffc7294b652bc3ea4f.gif","image_mobile":null,"url":"https://cumbredash-191405122564.us-central1.run.app/c/5HkGgWju","url_mobile":"https://cumbredash-191405122564.us-central1.run.app/c/5HkGgWju","target":"_blank","target_mobile":"_blank"}])
POLÍTICA
Manuel Adorni y su esposa pidieron adherir a la Ley de Inocencia Fiscal: qué implica el trámite
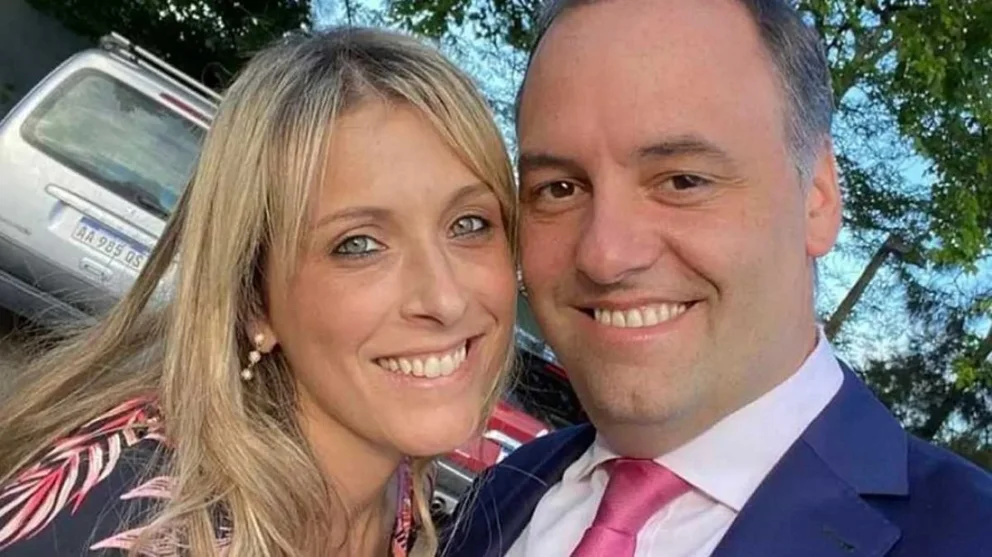
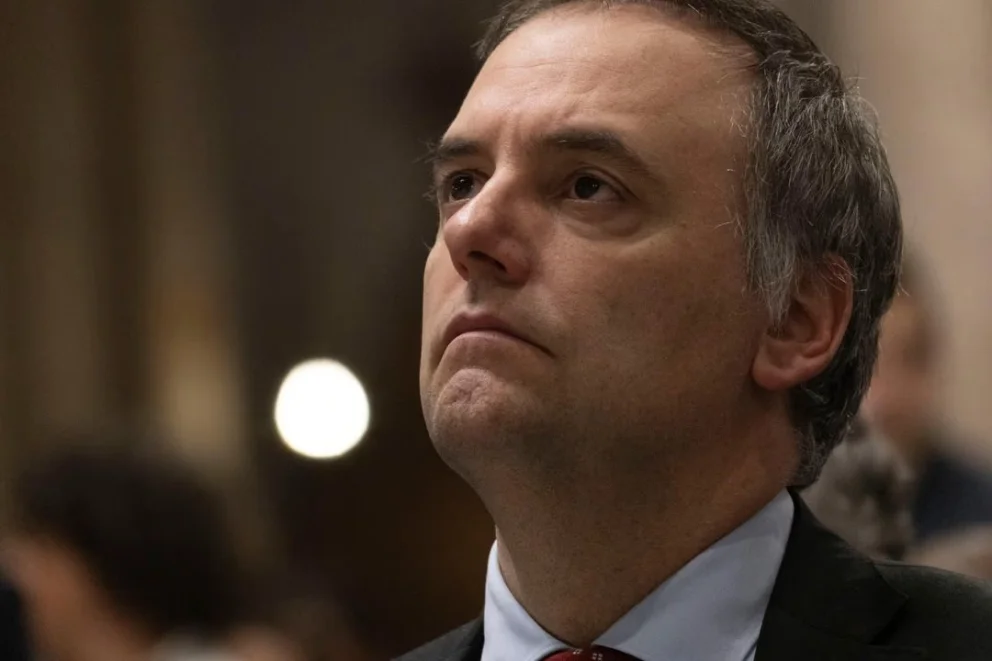
El jefe de Gabinete de la Nación, Manuel Adorni, solicitó su incorporación al régimen simplificado del Impuesto a las Ganancias contemplado en la denominada Ley de Inocencia Fiscal. La presentación se produjo apenas diez días después de que su esposa, Bettina Angeletti, realizara el mismo trámite ante la Agencia de Recaudación y Control Aduanero (ARCA).
Según registros oficiales difundidos por el diario La Nación, Adorni pidió adherir al esquema de "Ganancias Simplificada Ley 27.799" para el período fiscal 2025. La información indica además que el funcionario ya se encontraba inscripto en el Impuesto a las Ganancias desde enero de 2020.
La cercanía temporal entre ambas solicitudes despertó interés político y mediático debido a la exposición pública de la pareja y a las funciones que actualmente desempeña Adorni dentro del gobierno de Javier Milei.
Qué es la Ley de Inocencia Fiscal
La llamada Ley de Inocencia Fiscal forma parte del paquete de medidas impulsadas por el Gobierno nacional para simplificar el sistema tributario y promover la regularización fiscal de contribuyentes.
Entre sus herramientas se encuentra el régimen simplificado del Impuesto a las Ganancias, que permite presentar declaraciones con menores requisitos administrativos y un esquema más sencillo de cumplimiento para quienes opten por adherirse bajo determinadas condiciones.
La adhesión al régimen no implica la eliminación de obligaciones tributarias ni reemplaza eventuales controles de los organismos competentes. Tampoco impide que puedan desarrollarse investigaciones judiciales basadas en otras normativas o presuntas conductas que excedan el ámbito estrictamente fiscal.
La situación de Adorni y su esposa
De acuerdo con la documentación difundida, Adorni registra actividades económicas desde noviembre de 2013. Su actividad principal figura vinculada a servicios personales y, con el paso de los años, incorporó tareas relacionadas con asesoramiento empresarial, contabilidad, auditoría y servicios de información.
Por su parte, Bettina Angeletti figuraba inscripta como trabajadora autónoma en actividades profesionales desde 2017. Según la información publicada, posteriormente regularizó su situación frente al IVA y al Impuesto a las Ganancias y el pasado 31 de mayo solicitó adherir al mismo régimen simplificado.
Ambos comparten domicilio fiscal declarado en la Ciudad Autónoma de Buenos Aires y forman parte del registro oficial de Personas Políticamente Expuestas (PEP), condición que suele implicar mayores controles administrativos sobre determinadas operaciones.
Por qué el trámite generó repercusiones
La decisión de adherir al régimen simplificado cobró relevancia por tratarse de uno de los funcionarios más visibles del gobierno nacional.
Desde diciembre de 2023, primero como vocero presidencial y actualmente como jefe de Gabinete, Adorni se convirtió en una de las principales voces de la administración libertaria en temas relacionados con la transparencia, el ordenamiento fiscal y la reducción del gasto público.
En ese contexto, la adhesión al régimen despertó distintas interpretaciones en el ámbito político. Mientras algunos sectores consideran que se trata de una herramienta legal disponible para cualquier contribuyente, otros entienden que la situación adquiere una dimensión pública especial por el rol institucional que ocupa el funcionario.
Qué se espera ahora
La incorporación al régimen simplificado es un trámite administrativo previsto por la normativa vigente y deberá seguir los procedimientos establecidos por ARCA.
Al mismo tiempo, la información patrimonial y fiscal de los funcionarios públicos continúa siendo objeto de control por parte de distintos organismos estatales, mediante la presentación de declaraciones juradas y otros mecanismos previstos por la legislación.
Por ahora, ni Adorni ni su entorno realizaron declaraciones públicas detallando los motivos específicos de la adhesión. Sin embargo, la decisión volvió a instalar el debate sobre los alcances de la Ley de Inocencia Fiscal y su utilización por parte de contribuyentes con alta exposición pública.